





Fix & Flip vs. Buy & Hold: Welche Strategie passt zu dir?
Fix & Flip und Buy & Hold sind die zwei dominanten Strategien im Immobilieninvestment. Sie sprechen unterschiedliche Investoren-Typen an, haben verschiedene Risikostrukturen – und beide funktionieren, wenn sie konsequent umgesetzt werden. Dieser Vergleich hilft dir, die richtige Wahl zu treffen.
Kapitalumlaufgeschwindigkeit
Fix & Flip gewinnt. Beim Flip rotierst du dein Kapital mehrfach pro Jahr. Beispiel: 200.000 € Eigenkapital für einen Flip → in 8 Monaten zurück + 25.000 € Gewinn → sofort nächster Flip → in weiteren 8 Monaten nochmal 25.000 €. Im gleichen Zeitraum liegt dein Buy-&-Hold-Kapital gebunden in einem Objekt und generiert monatliche Cashflows.
Aber: Schnellere Rotation bedeutet auch mehr Arbeit, mehr Entscheidungen, mehr Risiken pro Jahr. Buy & Hold läuft passiver.
Steuern: Fix & Flip ist teurer
Das ist der größte Nachteil von Fix & Flip gegenüber Buy & Hold:
- Fix & Flip (privat, < 3 Objekte in 5 Jahren): Gewinn nach § 23 EStG mit persönlichem Steuersatz (bis 45 %) + ggf. Soli
- Fix & Flip (gewerblich): Gewerbesteuer ca. 14–17 % + Einkommensteuer (teilweise anrechenbar) = Gesamtbelastung ca. 30–45 %
- Buy & Hold: AfA (§ 7 Abs. 4 EStG – 2 % p.a.) reduziert Steuerlast. Nach 10 Jahren Haltedauer komplett steuerfrei (§ 23 EStG). Langfristig deutlich steuereffizienter.
Aufwand: Fix & Flip erfordert aktives Management
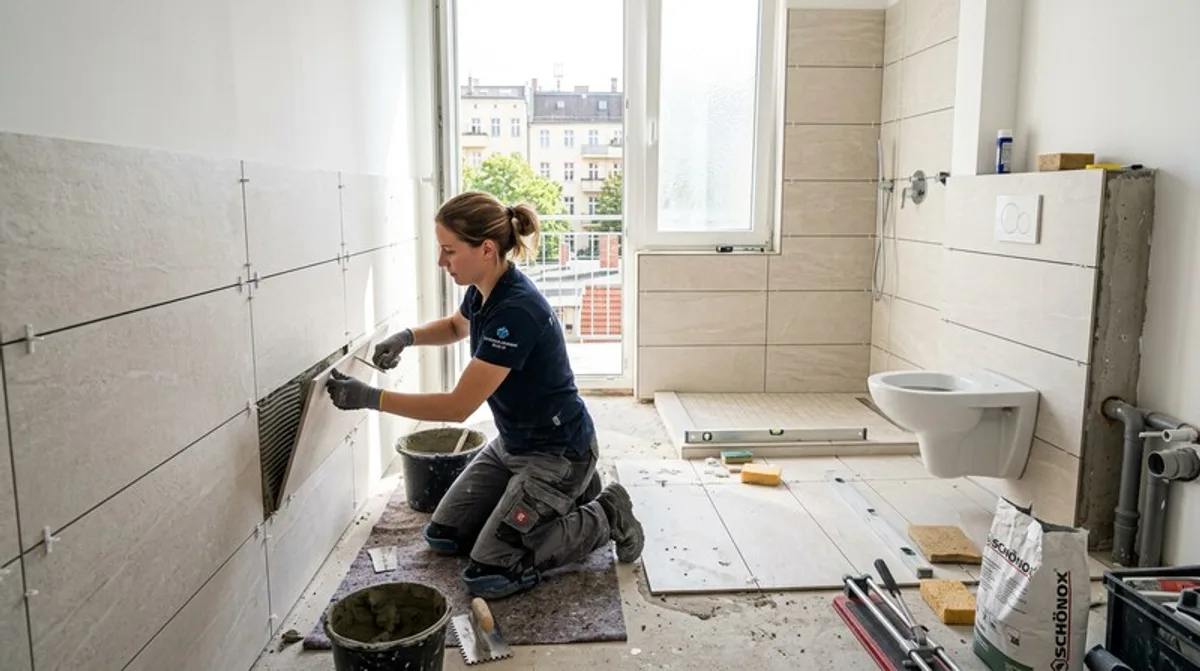
- Fix & Flip: Hohes Engagement während der Renovierungsphase, intensive Marktbeobachtung für Einkauf, Vermarktungsaufwand, Notartermine, Behördenwege → kein „Nebenbei"
- Buy & Hold: Mietersuche und gelegentliche Verwaltung. Kann mit Hausverwaltung weitgehend passiviert werden
Kapitalanforderungen
- Fix & Flip: Höheres Eigenkapital nötig (Banks finanzieren Flips mit 20–40 % EK-Anteil), Kapital ist kurz gebunden aber pro Flip vollständig eingesetzt
- Buy & Hold: Kann mit 20–25 % EK finanziert werden, verteilt auf mehr Objekte (Hebeleffekt), aber langfristig gebunden
Liquidität und Marktrisiko
- Fix & Flip: Abhängig vom Verkaufsmarkt zum Zeitpunkt des Verkaufs. In einem fallenden Markt ist der ARV möglicherweise nicht erreichbar → Totalverlust möglich
- Buy & Hold: Kursrückgänge im Markt wirken sich langfristig aus, aber du musst nicht verkaufen → Krisenresistenz
Für wen welche Strategie?
- Fix & Flip: Unternehmertyp, Handwerker-Netzwerk vorhanden, aktive Zeitinvestition möglich, Kapital vorhanden, Steuerberater mit Immobilien-Fokus
- Buy & Hold: Langfristiger Vermögensaufbau, stabiler Cashflow gewünscht, steueroptimiert nach 10 Jahren, weniger Tagesaufwand
Hybride Ansätze
Viele erfahrene Investoren kombinieren beide Strategien:
- Einkauf eines Objekts mit Flippingpotenzial → nach Sanierung entscheiden: Verkaufen oder vermieten?
- „BRRRR"-Strategie (Buy, Rehab, Rent, Refinance, Repeat): Sanierung + Vermietung + Refinanzierung zum höheren Wert
- Ersten Flip als Eigennutzung (2 Jahre): steuerfrei verkaufen + nächstes Projekt
Fazit
Fix & Flip ist aktiver, steuerpflichtiger, potenziell schneller in der Vermögensbildung. Buy & Hold ist passiver, steuereffizienter, stabiler. Die kluge Antwort ist nicht entweder/oder – sondern welche Strategie zu deiner Lebenssituation, deinem Kapital und deiner Zeit passt.